
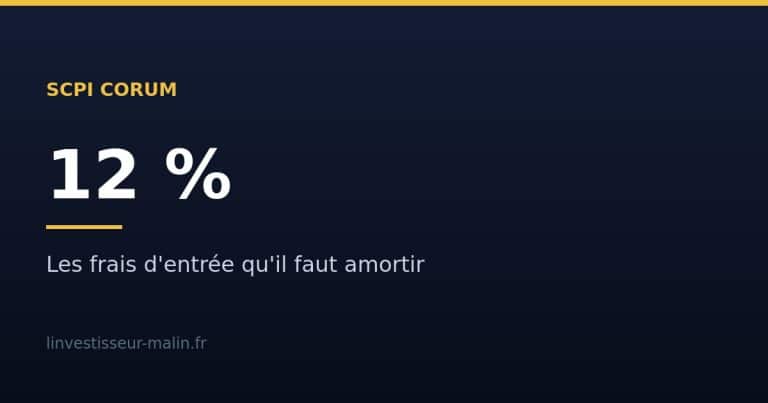
SCPI Corum : Origin, Eurion, XL et le poids des 12 % de frais
Corum Origin a distribué 6,50 % en 2025, mais applique 12 % de frais de souscription. Ce que cela implique sur la durée, et les différences entre les trois SCPI.
De l'immobilier locatif sans gestion ni travaux — mais avec des frais d'entrée élevés et une liquidité qui n'a rien d'automatique.
Sélection testée par nos soins — les conditions exactes figurent sur le site de chaque acteur.
Investissement immobilier fractionné dès 10€. Devenez propriétaire de parts d’immobilier locatif.
Tokenisation immobilière US — recevez des loyers en crypto chaque semaine. Dès 50$.
Plateforme d’investissement collectif dans des actifs alternatifs : whisky, art, voitures de collection.
Acheter un appartement pour le louer suppose un apport conséquent, un crédit, la recherche d’un locataire, la gestion des impayés, les travaux, la vacance locative. La SCPI supprime tout cela : une société de gestion agréée achète et exploite un parc bricks/">immobilier, vous détenez des parts, vous percevez une quote-part des loyers.
Le ticket d’entrée se compte souvent en centaines ou en milliers d’euros, contre des dizaines de milliers pour un bien en direct. Et le parc est diversifié sur des dizaines d’immeubles et de locataires, ce qu’un particulier ne peut pas reproduire seul.
Le taux de distribution communiqué chaque année rapporte les revenus versés au prix de la part. C’est un indicateur utile, mais partiel :
Son agrément AMF, son ancienneté, l’encours qu’elle gère et son historique de traversée des cycles. Une société qui n’a jamais connu de retournement n’a pas encore été testée.
Type d’actifs (bureaux, commerces, santé, logistique), répartition géographique, part d’bricks/">immobilier hors de France. Une SCPI concentrée sur le bureau francilien et une SCPI diversifiée en santé européenne n’ont pas le même profil de risque.
La part des loyers effectivement encaissés rapportée à ce que le parc rapporterait s’il était entièrement loué. C’est l’indicateur de santé le plus direct du parc.
Le report à nouveau permet de lisser les distributions pendant une année difficile. Une SCPI sans réserve distribue tout ce qu’elle encaisse, et coupe dès que les encaissements baissent.
En direct, au comptant. Le plus simple. Les revenus fonciers s’ajoutent à vos revenus imposables.
À crédit. Les intérêts d’emprunt sont déductibles des revenus fonciers, ce qui améliore nettement le rendement net pour un contribuable imposé. En contrepartie, vous remboursez une mensualité même si la distribution baisse.
Dans une assurance vie. La fiscalité devient celle du contrat, bien plus favorable après huit ans. Le prix à payer : des frais de gestion supplémentaires, une part des loyers parfois conservée par l’assureur, et un choix limité aux SCPI référencées par le contrat.
La SCPI n’est ni un livret, ni un placement garanti. Le capital n’est pas protégé, la distribution n’est pas contractuelle, la revente peut prendre du temps. Un démarchage insistant, une promesse de rendement « sécurisé » ou une pression à souscrire vite sont des signaux d’alerte — la souscription de SCPI est un acte long, jamais urgent.
| SCPI | Distribution 2025 | Frais de souscription |
|---|---|---|
| Iroko Zen | 7,14 % | 0 % |
| Corum Origin | 6,50 % | 12 % |
| Corum Eurion | 5,73 % | Voir document d’informations clés |
| Corum XL | 5,30 % | Voir document d’informations clés |
| Pierval Santé | 4,06 % | Voir document d’informations clés |
Ne comparez jamais deux taux sans leurs frais d’entrée. Une SCPI à 6,50 % avec 12 % de frais de souscription met environ deux ans à rattraper une SCPI à 7,14 % sans frais d’entrée. Sur un horizon court, l’arithmétique décide seule.
| Détention | Nature du revenu | Imposition |
|---|---|---|
| En direct | Revenus fonciers | Barème progressif + 18,6 % de prélèvements sociaux |
| En assurance-vie | Valorisation du contrat | Rien tant qu’aucun rachat, puis fiscalité du contrat |
| À crédit | Revenus fonciers | Intérêts d’emprunt déductibles |
| En nue-propriété | Aucun revenu | Aucune fiscalité pendant le démembrement |
Pour un contribuable en tranche à 30 %, des revenus fonciers supportent 48,6 % du loyer perçu. Une SCPI à 6 % ne laisse alors qu’environ 3,08 % net. Loger les parts dans une assurance-vie change davantage le résultat final que passer d’une SCPI à l’autre.
Ces données figurent dans un document gratuit et réglementé publié chaque trimestre. Dix minutes de lecture valent mieux que n’importe quel classement — dont beaucoup sont rémunérés à la souscription.
Pour de l’immobilier à horizon court avec un rendement supérieur, comparez avec le crowdfunding immobilier : logique, liquidité et risques n’ont rien à voir.
Corum Origin a distribué 6,50 % en 2025, mais applique 12 % de frais de souscription. Ce que cela implique sur la durée, et les différences entre les trois SCPI.
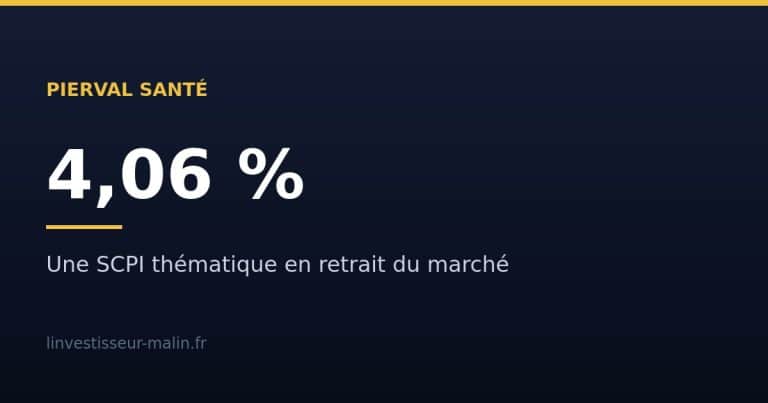
Pierval Santé a distribué 4,06 % en 2025, nettement en retrait du marché. Ce qu’apporte une SCPI thématique santé, ce qu’elle coûte en diversification.
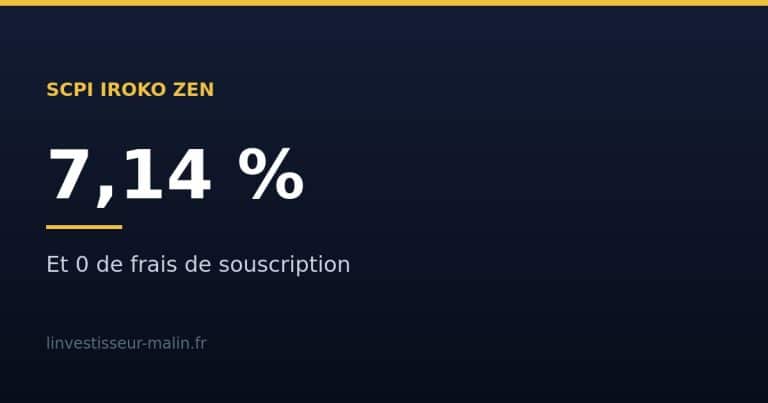
Iroko Zen a distribué 7,14 % en 2025 sans aucun frais de souscription. Où se rémunère la société de gestion, ce que la fiscalité laisse et les réserves à connaître.
 Investissements en bourse
Découvrez les vrais avantages et inconvénients des SCPI : rendement, liquidité, frais, fiscalité. Comparaison avec l’immobilier direct pour bien investir.
Découvrez les vrais dangers des SCPI : perte de capital, illiquidité, frais cachés. Analyse complète des risques et comparaison avec autres placements.
Découvrez comment investir en SCPI via Boursorama : offres disponibles, frais réels, rendement net, étapes d’achat et comparatif avec autres plateformes.
Les SCPI (Sociétés Civiles de Placement Immobilier) sont l’un des placements préférés des épargnants français. Voici le classement 2026 des SCPI les…
Pourquoi investir dans la SCPI La Française en 2025 ? Analyse des avantages, des risques et des stratégies d’investissement. La SCPI La…
Si l’investissement immobilier évoque en vous des images d’appartements à gérer, de frais d’entretien et de locataires exigeants, détrompez-vous. Le monde évolue,…
Les marchés financiers n’ont jamais été aussi incertains. Dans ce contexte, il devient impératif de diversifier ses investissements. Alors, comment décider entre…
L’acronyme SCPI signifie « charge sociale sur l’investissement dans le patrimoine immobilier ». C’est un type de fonds d’investissement qui vous permet d’investir dans…
Vous avez entendu parler des SCPI, ces véhicules d’investissement qui font fureur sur le marché financier? Vous êtes intrigué, mais vous ne…
Une Société Civile de Placement Immobilier collecte l'épargne de nombreux investisseurs pour acheter et gérer un parc immobilier, le plus souvent des bureaux, commerces, entrepôts ou établissements de santé. Vous détenez des parts, et percevez une quote-part des loyers nets de charges et de frais de gestion. Vous ne gérez rien : ni locataire, ni travaux, ni impayé.
Les frais de souscription se situent couramment entre 8 et 12 % du montant investi. Ils rémunèrent la collecte et couvrent les frais d'acquisition des immeubles. Conséquence directe : sortir au bout de deux ou trois ans revient presque mécaniquement à perdre de l'argent. C'est ce qui impose un horizon long, généralement présenté à huit ans minimum.
Pas toujours. Sur une SCPI à capital variable, la société rachète les parts tant que la collecte compense les retraits ; si les demandes de retrait excèdent les souscriptions, des délais apparaissent. Sur une SCPI à capital fixe, la revente passe par un marché secondaire où il faut trouver un acheteur. La liquidité d'une SCPI n'est jamais garantie, et se dégrade précisément quand beaucoup veulent sortir.
Les loyers perçus relèvent des revenus fonciers, imposés au barème progressif de l'impôt sur le revenu auquel s'ajoutent les prélèvements sociaux. Pour un contribuable fortement imposé, cela pèse lourd. Détenir des parts de SCPI au sein d'un contrat d'assurance vie change complètement l'équation fiscale, au prix d'une couche de frais supplémentaire et d'un choix restreint de SCPI.
