
Livret Jeune : taux libre, plafond 1 600 € et clôture à 25 ans
Réservé aux 12-25 ans, plafonné à 1 600 €, exonéré d’impôt. Son taux est fixé librement par chaque banque mais jamais sous celui du Livret A, à 1,7 %.
Livret A, LDDS, LEP, PEL, comptes à terme : à quoi sert vraiment chaque enveloppe, et dans quel ordre les remplir.
Sélection testée par nos soins — les conditions exactes figurent sur le site de chaque acteur.
La banque en ligne la moins chère de France. Jusqu’à 150€ offerts à l’ouverture via notre lien parrainage.
Banque en ligne + bourse. Code parrainage exclusif pour obtenir vos primes d’ouverture de compte.
Compte bancaire 100% mobile, sans frais cachés. Ouverture en 8 minutes via notre lien exclusif.
Un livret n’est pas un placement destiné à faire fructifier un capital sur vingt ans. Sur longue période, sa rémunération protège au mieux du pouvoir d’achat, rarement au-delà. Sa fonction est ailleurs : offrir une somme disponible immédiatement, sans risque de perte, pour absorber les imprévus.
Confondre les deux usages coûte cher dans les deux sens : laisser 60 000 € dormir sur un Livret A pendant quinze ans revient à renoncer à une part importante de performance ; à l’inverse, investir en bourse l’argent d’une réparation de voiture attendue dans six mois expose à devoir vendre au pire moment.
Plafonné à 22 950 € pour un particulier, disponible immédiatement, capital garanti, intérêts exonérés d’impôt et de prélèvements sociaux. Un seul par personne. C’est le socle de l’épargne de précaution en France, et sa simplicité fait sa force.
Le Livret de Développement Durable et Solidaire fonctionne exactement comme le Livret A — même taux, même fiscalité, même disponibilité — avec un plafond de 12 000 €. Il se cumule avec le Livret A, ce qui porte la capacité totale d’épargne défiscalisée et disponible à près de 35 000 € par personne.
Le Livret d’Épargne Populaire est réservé aux foyers dont le revenu fiscal de référence ne dépasse pas certains plafonds. Sa rémunération est supérieure à celle du Livret A, pour un fonctionnement identique. C’est, quand on y a droit, le premier livret à remplir — et l’un des plus sous-utilisés.
Le Plan d’Épargne Logement associe une phase d’épargne rémunérée à un droit à prêt immobilier à taux déterminé à l’ouverture. Le taux du plan est fixé pour toute sa durée, ce qui peut être un avantage ou un handicap selon le contexte de taux au moment de l’ouverture. Les plans ouverts récemment sont fiscalisés dès la première année, contrairement aux anciens.
Une fois les livrets réglementés saturés, les options changent de nature :
Déterminez d’abord le montant de votre épargne de précaution — trois à six mois de dépenses, ajustés à votre stabilité de revenus. Placez-le sur les livrets défiscalisés, en remplissant d’abord le LEP si vous y avez droit, puis le Livret A, puis le LDDS.
Tout ce qui dépasse ce coussin n’a plus vocation à rester sur un livret : c’est de l’épargne de projet ou de long terme, et elle relève d’autres enveloppes, choisies selon l’horizon.
| Livret | Plafond | Conditions | Fiscalité |
|---|---|---|---|
| Livret A | 22 950 € | Aucune | Exonéré d’impôt et de prélèvements sociaux |
| LDDS | 12 000 € | Être contribuable en France | Exonéré |
| LEP | 10 000 € | Sous conditions de ressources | Exonéré |
| Livret Jeune | 1 600 € | 12 à 25 ans | Exonéré |
Ce qui rend ces livrets imbattables sur leur terrain. Leur taux affiché est le taux réellement perçu : ni impôt sur le revenu, ni prélèvements sociaux. Un compte courant rémunéré à 3 % brut ne laisse que 2,06 % après flat tax à 31,4 %. À taux comparable, le livret gagne toujours.
Leur fonction est l’épargne de précaution : trois à six mois de dépenses, disponibles immédiatement, sans risque de perte. Pas la croissance du capital.
Sur un horizon long, un capital laissé sur un livret perd du pouvoir d’achat dès que l’inflation dépasse le taux servi. Les livrets protègent la liquidité, pas la valeur réelle. Pour faire croître un capital au-delà de huit ans, voyez les ETF et l’assurance-vie, et notre méthode complète dans où placer son argent.
L’erreur symétrique. Tout laisser sur les livrets coûte du rendement à long terme ; tout investir sans épargne de précaution vous expose à devoir vendre en urgence, potentiellement en pleine baisse. Les deux poches sont complémentaires, pas concurrentes.
Réservé aux 12-25 ans, plafonné à 1 600 €, exonéré d’impôt. Son taux est fixé librement par chaque banque mais jamais sous celui du Livret A, à 1,7 %.
La bonne question n’est pas le rendement mais l’horizon. Précaution, projets datés, long terme : la méthode, et le classement honnête des leviers qui comptent.
Le RFR ne sert pas à calculer votre impôt. Il ouvre ou ferme l’accès à des aides et dispositifs, et il est presque toujours supérieur à votre revenu imposable.
100 000 € d’abattement par enfant, conjoint exonéré, 60 % pour un tiers. Le barème par tranches et un calcul complet : sur 200 000 €, environ 18 200 € de droits.
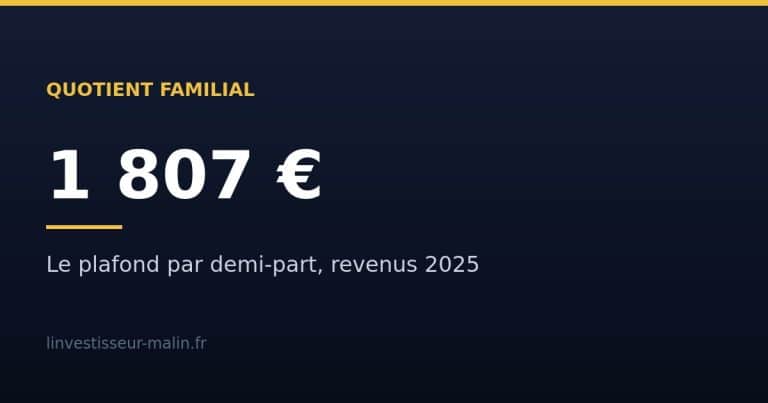
Le quotient familial divise votre revenu par vos parts avant le barème. Plafond de 1 807 € par demi-part, 4 262 € pour un parent isolé : le mécanisme complet.
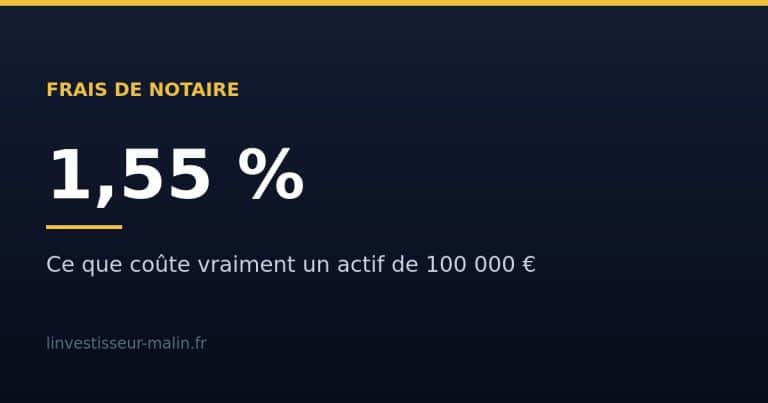
5 % jusqu’à 6 500 €, puis 2,0625 %, 1,375 % et 1,03125 % au-delà de 60 000 €. Un actif de 100 000 € coûte environ 1,55 %, pas 5 %. Le calcul détaillé.
Le Livret Jeune Mozaïc est l’offre d’épargne du Crédit Agricole destinée aux 12-25 ans. Rattaché à la gamme jeune Mozaïc, il combine…
 Les produits bancaires et financiers
Le Plan Épargne Logement (PEL) est un produit d’épargne réglementé destiné à financer un projet immobilier. Il combine une phase d’épargne et…
Le Livret A reste en 2026 le placement préféré des Français, avec plus de 56 millions de détenteurs. Son taux, son plafond…
 Divers
Sommaire Introduction générale à la transmission des actifs numériques en succession Les actifs numériques occupent aujourd’hui une place croissante dans la constitution…

Le livret Tiwi du Crédit Agricole : découvrez ses avantages, taux, caractéristiques et limites pour épargner en 2026.
Le Livret d’épargne populaire (LEP) constitue une solution d’épargne attrayante, destinée à soutenir les ménages modestes tout en les protégeant de l’inflation.…
La logique classique consiste à saturer d'abord les livrets réglementés défiscalisés, en commençant par le mieux rémunéré auquel vous avez droit. Le LEP arrive en premier pour ceux qui remplissent les conditions de revenus, car son taux est supérieur à celui du Livret A. Viennent ensuite le Livret A puis le LDDS. Au-delà de ces plafonds, on bascule vers les livrets bancaires fiscalisés, les comptes à terme ou l'assurance vie selon l'horizon.
Non. Livret A, LDDS et LEP sont exonérés d'impôt sur le revenu et de prélèvements sociaux : le taux affiché est un taux net. C'est ce qui les rend difficiles à battre pour de l'épargne de court terme. À l'inverse, les livrets bancaires classiques et les comptes à terme sont soumis au prélèvement forfaitaire unique de 30 %, ce qui réduit fortement leur rendement affiché.
Le Livret d'Épargne Populaire est soumis à des conditions de ressources vérifiées à partir de votre revenu fiscal de référence, avec des plafonds révisés chaque année. Il est nettement mieux rémunéré que le Livret A. Une part importante des personnes éligibles n'en ouvre pas, souvent par méconnaissance : si vous pensez pouvoir y prétendre, cela vaut la vérification auprès de votre banque.
L'ordre de grandeur généralement retenu est de trois à six mois de dépenses courantes, ajusté selon votre situation : un salarié en CDI avec un conjoint qui travaille peut viser le bas de la fourchette, un indépendant aux revenus irréguliers devrait viser plus haut. Cette somme doit rester immédiatement disponible et sans risque de perte en capital — donc sur des livrets, pas sur des marchés.
