
MAAF Winalto : avis, rendement 2025 et frais du contrat
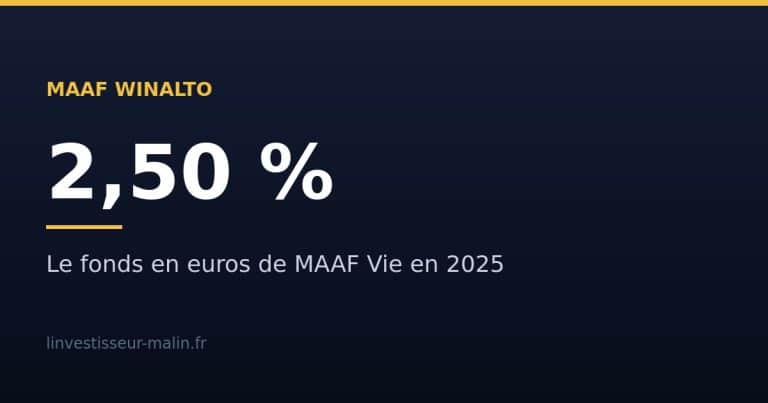
Le fonds en euros de MAAF Vie a servi 2,50 % en 2025. Accessible dès 300 €, quatre modes de gestion, mais 80 unités de compte et aucun ETF.
L'enveloppe la plus souple du patrimoine français — à condition de regarder les frais avant le rendement affiché.
Sélection testée par nos soins — les conditions exactes figurent sur le site de chaque acteur.
La banque en ligne la moins chère de France. Jusqu’à 150€ offerts à l’ouverture via notre lien parrainage.
Banque en ligne + bourse. Code parrainage exclusif pour obtenir vos primes d’ouverture de compte.
Compte bancaire 100% mobile, sans frais cachés. Ouverture en 8 minutes via notre lien exclusif.
L’assurance vie n’est pas un placement, c’est un contenant. À l’intérieur, vous pouvez loger un fonds garanti, des ETF actions, des SCPI, des fonds obligataires. Ce qui la distingue, c’est le traitement fiscal appliqué à ce contenant : tant que vous ne retirez rien, les gains ne sont pas imposés, et les arbitrages entre supports ne déclenchent aucune fiscalité.
À cela s’ajoute un régime successoral spécifique, qui explique une grande partie de son succès : les capitaux transmis aux bénéficiaires désignés échappent en partie aux droits de succession, dans des limites qui dépendent de l’âge auquel les versements ont été effectués.
Un rendement de fonds en euros ne se juge pas dans l’absolu mais à côté des autres, et surtout en regard des frais qui l’accompagnent. Voici les contrats passés au crible, avec leurs taux 2025.
| Contrat | Fonds en euros 2025 | Frais sur versement | ETF | SCPI |
|---|---|---|---|---|
| Linxea Spirit 2 | 3,08 % et 3,26 % | 0 % | Oui | Une trentaine |
| Afer | 2,65 % — 4,05 % sous conditions | Oui, négociables | Non | Oui |
| Macif Épargne Vie | 2,70 % | 0 % | Non | Non |
| MAAF Winalto | 2,50 % | À faire préciser | Non | 1 seule |
| Predissime 9 (Crédit Agricole) | 2,15 % | 3 % | Non | Non |
Ce que ce tableau montre. L’écart de rendement entre le premier et le dernier atteint 1,11 point — mais c’est l’écart de frais qui creuse vraiment la différence. Entre un contrat à 0 % et un à 3 % sur versement, un dépôt de 20 000 € part avec 600 € de retard, que le meilleur fonds en euros du marché met plus d’un an à rattraper.
Personne ne sait ce que rapporteront les marchés. En revanche, les frais sont connus à l’avance et se soustraient chaque année, quoi qu’il arrive. C’est le premier filtre.
Le quatrième poste est celui qu’on oublie systématiquement, parce qu’il n’apparaît sur aucun relevé : il est déjà déduit de la performance affichée du fonds. Entre un ETF mondial autour de 0,20 % par an et un fonds actif entre 1,5 et 2 %, l’écart annuel dépasse celui de tous les autres postes réunis.
Le fonds en euros garantit le capital versé net de frais. Cette sécurité a un prix : un rendement modéré, et une composition majoritairement obligataire qui met du temps à refléter les évolutions de taux.
Les unités de compte n’offrent aucune garantie. Elles sont l’endroit où se construit la performance longue, à condition d’accepter la volatilité et de ne pas arbitrer dans la panique. La répartition entre les deux poches est la décision structurante du contrat — bien avant le choix de tel ou tel fonds.
Presque tous les assureurs majorent le taux de leur fonds en euros pour les contrats investis à 20, 30 ou 40 % en unités de compte. Ces bonus vont de 0,20 à 0,50 point. Le raisonnement à tenir est toujours le même : ce supplément garanti se paie par un risque de perte en capital pris sur une autre poche du contrat. Il ne vaut la peine que si les unités de compte proposées sont bonnes — ce qui n’est pas le cas partout.
Deux régimes cohabitent, et ils ne se déclenchent pas au même moment.
Rien n’est imposé tant que vous ne retirez rien. Les arbitrages entre supports sont neutres fiscalement — c’est l’un des grands avantages de l’enveloppe par rapport à un compte-titres, où chaque vente déclenche l’imposition de la plus-value.
Une exception : sur la poche en euros, les prélèvements sociaux sont prélevés chaque année sur les intérêts, au fil de l’eau. Leur taux est passé à 18,6 % le 1er janvier 2026.
| Ancienneté du contrat | Imposition des gains retirés |
|---|---|
| Moins de 8 ans | Flat tax à 31,4 %, ou barème progressif sur option |
| Plus de 8 ans, sous l’abattement | 0 % d’impôt sur le revenu — 4 600 € seul, 9 200 € en couple |
| Plus de 8 ans, au-delà, primes sous 150 000 € | 7,5 % + prélèvements sociaux |
| Plus de 8 ans, au-delà, primes supérieures à 150 000 € | 12,8 % + prélèvements sociaux |
Seuls les gains sont taxés, jamais le capital. Un rachat se décompose au prorata : si les gains représentent 20 % de la valeur du contrat, un retrait de 5 000 € ne contient que 1 000 € de gains imposables. C’est ce qui rend la stratégie du rachat programmé si efficace — en calibrant chaque retrait pour rester sous l’abattement, l’impôt sur le revenu tombe à zéro, année après année.
| Versements effectués | Régime au décès |
|---|---|
| Avant vos 70 ans | 152 500 € d’abattement par bénéficiaire, puis 20 % jusqu’à 700 000 €, 31,25 % au-delà |
| Après vos 70 ans | 30 500 € d’abattement global tous bénéficiaires confondus, sur les seules primes — les gains restent exonérés |
L’abattement de 152 500 € se compte par bénéficiaire et non par contrat : désigner trois personnes permet de transmettre 457 500 € hors droits de succession. Aucun livret, aucun compte-titres n’offre cela.
Attention à la date qui compte : c’est celle du versement, pas celle de l’ouverture. Un contrat ouvert à 45 ans mais alimenté à 72 ans bascule, pour ces versements-là, sur le régime des plus de 70 ans.
C’est elle qui détermine qui reçoit quoi. Une clause type mal adaptée, ou jamais mise à jour après un divorce, une naissance ou un remariage, produit des situations que le souscripteur n’aurait pas voulues. Elle se rédige librement, se modifie à tout moment, et mérite une relecture à chaque événement familial important.
Une rédaction en cascade couvre la plupart des cas : le conjoint, à défaut les enfants nés ou à naître, vivants ou représentés, par parts égales, à défaut les héritiers. Chaque mention a son rôle — « nés ou à naître » couvre un enfant futur, « représentés » fait descendre la part aux petits-enfants si un enfant est décédé.
Le conjoint est un cas à part. Marié ou pacsé, il est déjà totalement exonéré de droits de succession. Le désigner seul bénéficiaire n’apporte donc rien fiscalement, et gaspille les abattements de 152 500 € dont vos enfants auraient pu bénéficier.
En gestion libre, vous choisissez et arbitrez vous-même. C’est la formule la moins chère et la plus adaptée si vous savez ce que vous faites.
En gestion pilotée, l’assureur ou un mandataire gère selon un profil de risque. C’est confortable et cela évite les décisions émotionnelles, mais la surcouche de frais est réelle et la performance nette n’est pas systématiquement supérieure à celle d’une allocation simple en gestion libre.
La seule question à poser avant de signer un mandat : quel est le coût total annuel, tous frais cumulés, y compris les frais internes des supports ? Un interlocuteur qui ne répond que sur les frais du contrat ne vous donne pas l’information dont vous avez besoin.
| Votre situation | Ce qui compte | Vers quoi regarder |
|---|---|---|
| Vous débutez et voulez ouvrir petit | Ticket d’entrée bas, zéro frais de versement | Macif dès 50 €, MAAF dès 300 € |
| Vous investissez sur 15 ans et plus | ETF, frais de gestion bas | Linxea Spirit 2 |
| Vous voulez de l’immobilier dans l’enveloppe | SCPI sans frais de souscription | Linxea Spirit 2 |
| Vous voulez un cadre collectif structuré | Gouvernance, taux négocié | Afer |
| Vous détenez déjà un vieux contrat bancaire | Antériorité fiscale à préserver | Que faire de son Predissime 9 |
| Vous préparez la retraite avec un objectif daté | Déduction fiscale à l’entrée | Comparer avec le PER |
| Votre horizon est inférieur à 3 ans | Disponibilité, zéro risque | Un livret réglementé |
C’est la date d’ouverture qui fait courir les 8 ans, pas le montant. Un contrat ouvert aujourd’hui avec le minimum vaut mieux qu’un contrat parfait ouvert dans trois ans.
L’antériorité fiscale ne se transfère jamais d’un assureur à un autre. Le bon réflexe est de conserver l’ancien avec un solde résiduel et de faire ses nouveaux versements ailleurs. Détenir plusieurs contrats est légal et fréquent.
Il ne l’est jamais. Un rachat est possible à tout moment, sans pénalité de sortie. Les 8 ans ne conditionnent qu’un avantage fiscal.
Seule la poche en euros est garantie. Les unités de compte ne le sont pas, et aucun bonus de rendement ne change cela.
L’assureur l’adresse chaque année : il détaille les frais réellement prélevés et la performance nette de votre contrat. C’est le seul document qui donne vos chiffres, par opposition aux taux moyens des communiqués de presse.
Ouvrez tôt, même petit : la date d’ouverture fait courir l’antériorité fiscale. Regardez les frais avant les rendements passés. Vérifiez la profondeur de l’offre en unités de compte, notamment la présence d’ETF à frais réduits. Et ne confondez pas la garantie du fonds en euros avec une garantie sur l’ensemble du contrat.
Le fonds en euros de MAAF Vie a servi 2,50 % en 2025. Accessible dès 300 €, quatre modes de gestion, mais 80 unités de compte et aucun ETF.
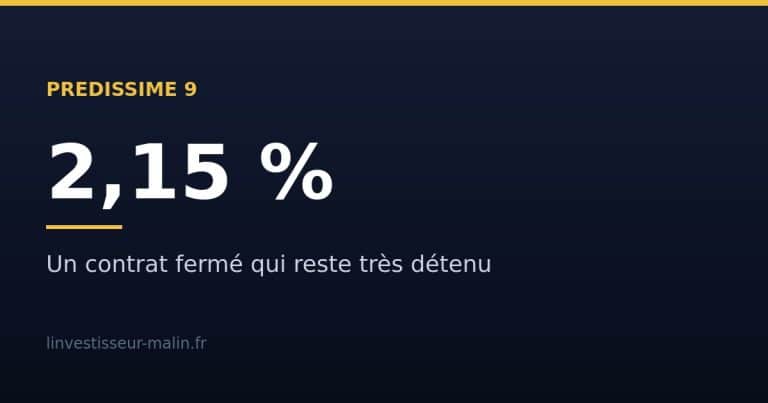
Predissime 9 n’est plus commercialisé et son fonds en euros a servi 2,15 % en 2025. Avec 3 % de frais sur versement, voici quoi faire du contrat que vous détenez.
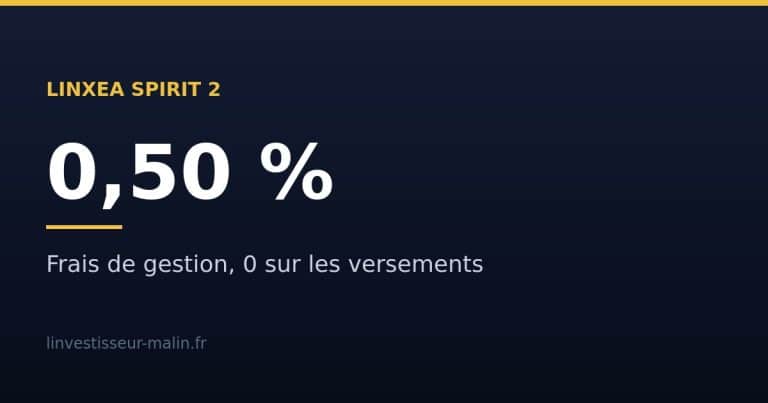
0 % de frais d’entrée, 0,50 % de gestion, plus de 1 100 supports dont ETF et SCPI sans frais de souscription. Analyse détaillée du contrat.
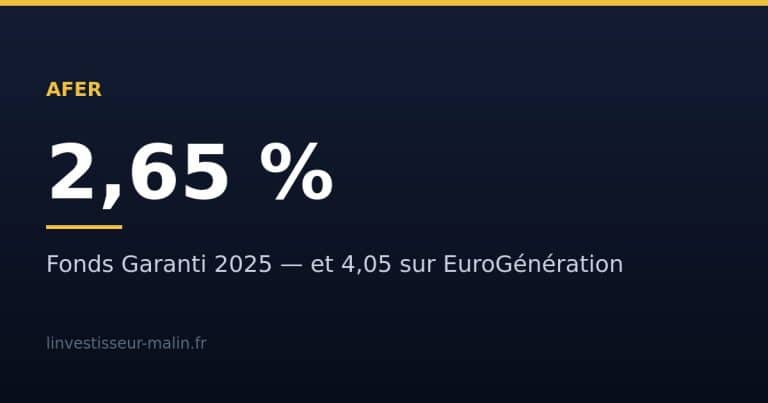
Le Fonds Garanti Afer a servi 2,65 % en 2025 et EuroGénération 4,05 %. Comment fonctionne ce modèle associatif unique, ce qu’il coûte et à qui il convient.
Mutavie est devenue Macif Vie en 2026. Fonds en euros à 2,70 %, zéro frais d’entrée, mais une douzaine d’unités de compte seulement : notre analyse complète.
Le PER déduit vos versements mais bloque votre capital ; l’assurance vie ne déduit rien mais reste disponible. Voici comment trancher selon votre situation réelle.
 Investissements en bourse
Avis complet sur Sequoia de Société Générale : rendement 2,55-4,65%, frais 3%, fonds euros performant mais coûteux. Comparatif et alternative à découvrir.
 Investissements en bourse
Taux assurance vie 2026 : découvrez les rendements attendus des fonds en euros (2,5-3%), comparatifs actualisés et fiscalité. Guide expert avec simulateur.
Avis complet sur l’assurance vie Société Générale. Frais détaillés, rendements réels, comparatif vs concurrents et profils gagnants.
Notre avis sur l’assurance vie Crédit Mutuel : frais, rendement, fonds euros et comparaison avec concurrents. Analyse 2026 transparente.
Découvrez l’assurance vie Crédit Mutuel : offres, rendements, frais réels et comparatif avec concurrents. Avis expert et guide complet pour bien épargner.
 Investissements en bourse
Découvrez les taux d’assurance vie Crédit Agricole 2025, frais réels, performance Predissime 9 et comparez avec la concurrence pour maximiser votre épargne.
Au-delà de huit ans de détention du contrat, les rachats bénéficient d'un abattement annuel sur la part des gains — 4 600 € pour une personne seule, 9 200 € pour un couple soumis à imposition commune — et d'un taux d'imposition réduit sur les gains au-delà. Les prélèvements sociaux restent dus dans tous les cas. C'est la raison pour laquelle on conseille d'ouvrir un contrat tôt, même avec un versement minimal : c'est la date d'ouverture qui fait courir le compteur, pas le montant.
Le fonds en euros offre une garantie sur le capital versé, net de frais : l'assureur porte le risque. Son rendement est en contrepartie limité. Les unités de compte (fonds actions, obligataires, ETF, SCPI) n'offrent aucune garantie : leur valeur fluctue et vous pouvez perdre du capital. Un contrat combine généralement les deux, dans une proportion à définir selon votre horizon et votre tolérance au risque.
Trois au minimum. Les frais sur versement, qui prélèvent un pourcentage de chaque euro versé — de bons contrats en ligne les affichent à zéro. Les frais de gestion annuels, prélevés sur l'encours, différenciés entre fonds en euros et unités de compte. Et les frais d'arbitrage lors des changements de support. Sur vingt ans, un écart de 0,6 point de frais annuels représente une somme considérable.
Non, c'est une idée reçue tenace. Votre argent reste disponible à tout moment par rachat partiel ou total ; le délai de versement est encadré. Les huit ans ne conditionnent pas la disponibilité, seulement le régime fiscal appliqué aux gains retirés.
