Meilleures Banques en Ligne 2026

Comparatif indépendant des meilleures banques en ligne françaises en 2026 — primes exclusives, frais analysés et codes parrainage vérifiés par notre équipe.

0€Frais tenue de compte
Jusqu'à 150€Prime d'ouverture
100 000€Garantie FGDR
Mis à jour le
Rédigé par La rédaction InvestMalin
Vérifié par Expert bancaire & finance personnelle
ℹ️

Transparence : Cette page contient des liens d'affiliation identifiés par la mention « Offre exclusive ». Si vous utilisez nos liens, nous percevons une commission sans surcoût pour vous. Cela nous permet de maintenir ce site gratuit et indépendant. Notre méthodologie de sélection reste objective et nos avis ne sont pas influencés par nos partenaires. En savoir plus sur notre politique d'affiliation →

Meilleures Banques en Ligne avec Codes Parrainage

Primes d'ouverture exclusives et codes parrainage vérifiés — conditions exactes précisées sur chaque fiche.

🥇
BoursoBank

La banque en ligne la moins chère de France. Jusqu’à 150€ offerts à l’ouverture via notre lien parrainage.

Jusqu'à 150€Code parrainage
🥈
Fortuneo

Banque en ligne + bourse. Code parrainage exclusif pour obtenir vos primes d’ouverture de compte.

ParrainageCode parrainage
🥉
N26

Compte bancaire 100% mobile, sans frais cachés. Ouverture en 8 minutes via notre lien exclusif.

GratuitCode parrainage

Pourquoi Passer à une Banque en Ligne en 2026 ?

Les banques traditionnelles facturent en moyenne 217€ par an de frais bancaires selon la Banque de France (rapport 2025). Les banques en ligne proposent des services équivalents ou supérieurs pour 0€ à 60€ par an selon les fonctionnalités choisies.

Sur 10 ans, passer à une banque en ligne représente une économie de 1 000 à 2 000€ qui peuvent être réinvestis.

🔬

Notre Méthodologie de Comparaison

  • Comptes réellement ouverts chez BoursoBank, Fortuneo et N26
  • Vérification des primes : conditions exactes, délais de versement, montants réels
  • Test des interfaces : application mobile, espace web, ergonomie quotidienne
  • Vérification des agréments ACPR et de l'appartenance au FGDR
  • Simulation de scénarios réels : virements, paiements, retraits à l'étranger
  • Analyse du service client : délai de réponse testé par email, chat et téléphone

BoursoBank — Avis Complet 2026

BoursoBank (filiale de la Société Générale) est systématiquement élue banque en ligne la moins chère de France. Avec plus de 6 millions de clients en 2026, c'est le leader incontesté du marché.

✅ Points Forts

  • Aucun frais de tenue de compte (Welcome, Ultim, Metal...)
  • Prime d'ouverture jusqu'à 150€ via notre lien
  • Bourse intégrée avec accès PEA et CTO
  • Assurance vie, PER disponibles
  • Application 5 étoiles sur les stores
  • Filiale de la Société Générale — stabilité assurée

⚠️ Points de Vigilance

  • Conditions d'utilisation de la carte sur certains comptes (revenu minimum requis)
  • Service client parfois long en période de forte affluence
  • Offre Premium (Metal) payante à 9,90€/mois

Fortuneo — La Banque des Investisseurs

Fortuneo (filiale du Crédit Mutuel Arkéa) se distingue par son excellente offre bourse : accès PEA, CTO, ETF sans frais sur certains plans d'épargne programmée. Son code parrainage permet d'obtenir une prime d'ouverture attractive.

C'est la banque idéale pour combiner gestion quotidienne et investissement en bourse, le tout dans une seule interface claire et performante.

N26 — Le Compte Mobile Sans Friction

N26 est une néobanque allemande (agréée par la BaFin) proposant un compte courant 100% mobile avec une ouverture en 8 minutes depuis votre smartphone. Son offre gratuite inclut une Mastercard virtuelle et physique, sans frais à l'étranger dans la zone euro.

Idéale comme compte secondaire ou pour les personnes souhaitant simplifier leur gestion bancaire quotidienne.

L'Épargne Optimisée en 2026

La Pyramide de l'Épargne

Pour optimiser votre épargne en 2026, voici l'ordre de priorité recommandé :

  1. Épargne de précaution (3-6 mois de charges) → Livret A (1,7%) ou LDDS
  2. Épargne retraite défiscalisée → PER (déduction fiscale immédiate)
  3. Investissement long terme → PEA + ETF (avantage fiscal après 5 ans)
  4. Assurance vie → pour la succession et la diversification
  5. CTO → pour les investissements au-delà des plafonds PEA

Les Meilleures Banques en Ligne en 2025

Les banques en ligne ont révolutionné la gestion quotidienne de l’argent : sans frais de tenue de compte, avec des interfaces modernes et des primes d’ouverture attractives. Comparez les meilleures offres avec InvestMalin.

BoursoBank : la banque en ligne n°1 en France

BoursoBank (ex-Boursorama) est régulièrement élue banque en ligne la moins chère de France. Avec notre lien parrainage, bénéficiez d’une prime pouvant aller jusqu’à 150€ à l’ouverture selon votre profil.

  • ✅ Carte bancaire gratuite (Visa Classic, Welcome ou Premium)
  • ✅ Compte courant sans frais
  • ✅ Livret A, LEP, LDDS disponibles
  • ✅ Accès aux marchés boursiers et ETF
  • ✅ Application mobile très bien notée

Fortuneo : banque + bourse en un seul compte

Fortuneo se distingue par son offre complète : banque au quotidien ET broker pour investir en bourse. Son code parrainage vous permet d’obtenir une prime à l’ouverture et de bénéficier de conditions préférentielles.

N26 : le compte 100% mobile

N26 est idéale pour les personnes souhaitant un compte simple, rapide à ouvrir (8 minutes) et sans paperasse. Parfaite comme compte secondaire ou pour les voyageurs (pas de frais à l’étranger sur le plan standard).

Assurance vie : l’enveloppe fiscale incontournable

L’assurance vie reste le placement préféré des Français avec plus de 1 800 milliards d’euros encours. Ses avantages fiscaux après 8 ans (abattement de 4 600€ par an) en font un outil patrimonial incontournable.

PER : préparez votre retraite tout en défiscalisant

Le Plan d’Épargne Retraite (PER) permet de déduire vos versements de votre revenu imposable. Idéal pour les contribuables dans les tranches d’imposition élevées (30% et plus).

Épargne réglementée : Livret A, LDDS, LEP

  • Livret A : Taux actuel 2,4% net, plafonné à 22 950€
  • LDDS : Même taux, plafonné à 12 000€
  • LEP : Réservé aux revenus modestes, taux plus avantageux

Nos analyses détaillées, banque par banque

Un comparatif donne des ordres de grandeur. Le choix se fait sur les conditions précises de chaque établissement, et surtout sur son statut réglementaire — le critère que la plupart des classements omettent.

Établissement Statut Protection des fonds
Sogexia Établissement de paiement luxembourgeois (CSSF) Cantonnement, pas la garantie des dépôts
Deblock Établissement de monnaie électronique (ACPR) + CASP MiCA Cantonnement
Hello bank! Pro Banque, adossée à BNP Paribas Garantie des dépôts jusqu’à 100 000 €

Le critère que les comparatifs oublient. Une néobanque n’est pas forcément une banque. Établissement de paiement et établissement de monnaie électronique ne sont pas membres du fonds de garantie des dépôts : ils protègent votre argent par cantonnement, un mécanisme différent. Vérifiez le statut avant les tarifs.

Les sujets qui décident vraiment de vos frais

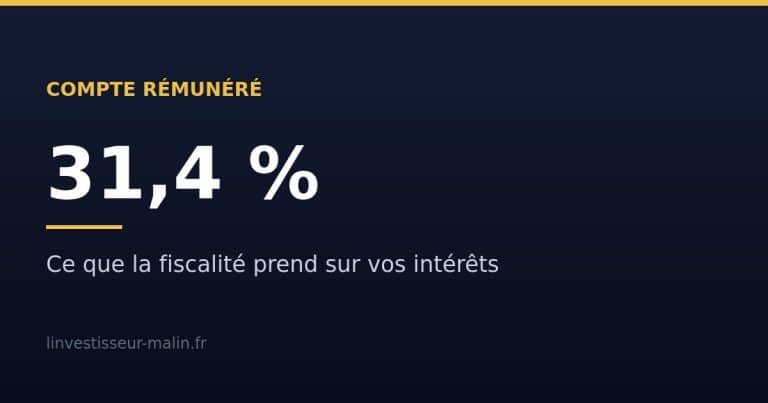
  • Le compte courant rémunéré : ce que la flat tax à 31,4 % laisse réellement d’un taux brut affiché.
  • Le parrainage bancaire : le mécanisme des paliers, et pourquoi une prime ne doit jamais décider d’un choix de banque.
  • Wero : le paiement européen instantané, et le point critique de son irrévocabilité.
  • Le chèque : mentions obligatoires, validité de 1 an et 8 jours, cas d’opposition.
  • Les réseaux régionaux : pourquoi votre caisse fixe seule ses tarifs.

L’ordre dans lequel comparer

  1. Le statut de l’établissement. Banque, établissement de paiement ou de monnaie électronique : ce n’est pas la même protection.
  2. La grille tarifaire complète, pas seulement la cotisation de carte : tenue de compte, retraits hors réseau, opérations à l’étranger, incidents.
  3. Les services dont vous avez réellement besoin : dépôt d’espèces, chéquier, découvert, crédit.
  4. L’offre d’épargne et de bourse, si vous comptez y loger davantage qu’un compte courant.
  5. La prime d’ouverture, en dernier. Elle est ponctuelle, les frais sont annuels.

Le calcul honnête. Une prime de 150 € encaissée une fois ne compense pas 80 € de frais annuels sur cinq ans. Comparez d’abord ce que la banque vous coûtera chaque année, ensuite seulement ce qu’elle vous offre à l’entrée.
Questions Fréquentes

BoursoBank (ex-Boursorama Banque) est régulièrement classée meilleure banque en ligne selon les comparateurs indépendants. Elle offre un compte courant sans frais, une carte bancaire gratuite et des primes d'ouverture jusqu'à 150€ via notre lien parrainage. Pour une utilisation mobile pure et simple, N26 est une excellente alternative.

En 2026, la prime BoursoBank via notre lien parrainage peut atteindre jusqu'à 150€ selon le type de compte ouvert et l'offre en cours. La prime est versée après validation des conditions (dépôt minimum, utilisation de la carte). Les conditions sont précisées lors de l'inscription.

Oui. Toutes les banques en ligne françaises mentionnées (BoursoBank, Fortuneo) sont des établissements de crédit agréés par l'ACPR et membres du Fonds de Garantie des Dépôts et de Résolution (FGDR). Vos dépôts sont garantis jusqu'à 100 000€ par établissement et par déposant, comme pour une banque traditionnelle.

BoursoBank est la banque en ligne la moins chère selon les classements annuels (0€ de frais pour la formule de base). Fortuneo se distingue par son offre bourse très compétitive et son accès au PEA. Les deux proposent des primes d'ouverture. Votre choix dépend de si vous souhaitez principalement une banque du quotidien (BoursoBank) ou une banque+bourse (Fortuneo).

Le Plan d'Épargne Retraite (PER) est un produit d'épargne long terme permettant de déduire les versements de votre revenu imposable. En 2026, le plafond de déductibilité est de 10% des revenus professionnels (avec un minimum de 4 399€ et un maximum de 35 194€ pour un revenu annuel de 351 936€). Il est particulièrement intéressant pour les contribuables imposés à 30% ou plus.

En 2026, le Livret A est rémunéré à 1,7% net. Le LEP (Livret d'Épargne Populaire) offre un taux supérieur mais est soumis à conditions de ressources. Pour l'épargne au-delà des plafonds réglementés, les comptes à terme et les fonds en euros de l'assurance vie offrent des rendements compétitifs.

N26 convient bien comme banque principale pour une utilisation quotidienne simple : virements SEPA, paiements CB, retraits. En revanche, elle ne propose pas de chéquier, pas de découvert autorisé sur les formules gratuites, et le dépôt d'espèces est impossible. Pour les utilisateurs souhaitant également investir en bourse, préférez BoursoBank ou Fortuneo.

Tous nos guides banques et épargne