
Blog
Linxea Spirit 2 : avis, frais et rendement 2025 du contrat Spirica
0 % de frais d’entrée, 0,50 % de gestion, plus de 1 100 supports dont ETF et SCPI sans frais de souscription. Analyse détaillée du contrat.
Afer : avis, rendement 2025 et fonctionnement de l’association
Le Fonds Garanti Afer a servi 2,65 % en 2025 et EuroGénération 4,05 %. Comment fonctionne ce modèle associatif unique, ce qu’il coûte et à qui il convient.
Assurance vie Macif (Mutavie) : avis, rendement 2025 et frais
Mutavie est devenue Macif Vie en 2026. Fonds en euros à 2,70 %, zéro frais d’entrée, mais une douzaine d’unités de compte seulement : notre analyse complète.
Comment remplir un chèque : les 5 mentions obligatoires et les pièges à éviter
Montant en lettres, bénéficiaire, lieu et date, signature : les mentions obligatoires d’un chèque, la validité de 1 an et 8 jours et les cas d’opposition autorisés.
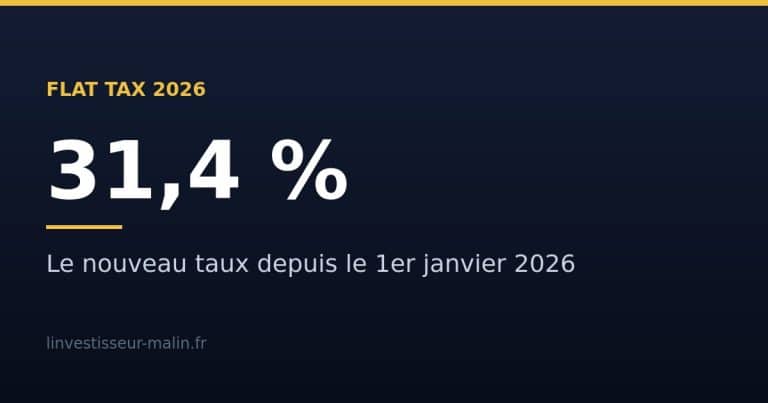
Flat tax 2026 : le taux passe à 31,4 %, ce que ça change pour votre épargne
Depuis le 1er janvier 2026, la flat tax est à 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Qui est concerné, quand préférer le barème progressif, comment éviter l’acompte.
PER ou assurance vie : lequel choisir selon votre tranche d’imposition
Le PER déduit vos versements mais bloque votre capital ; l’assurance vie ne déduit rien mais reste disponible. Voici comment trancher selon votre situation réelle.
Plafond de déduction PER : comment le calculer, le reporter et le mutualiser
Votre plafond de déduction PER figure noir sur blanc sur votre avis d’imposition — encore faut-il savoir le lire, et savoir qu’il se cumule sur trois ans.
PER : sortie en capital ou en rente, comment trancher
La sortie du PER se prépare plusieurs années à l’avance. Entre capital et rente, l’écart d’imposition peut représenter plusieurs milliers d’euros — surtout si l’on ignore l’effet du fractionnement.
 Les produits bancaires et financiers
Déblocage anticipé du PER : les 6 cas prévus par la loi
Le PER n’est pas aussi verrouillé qu’on le croit : six situations permettent de récupérer son épargne avant la retraite. Encore faut-il connaître leur fiscalité, très différente d’un cas à l’autre.
PER pour TNS et indépendants : le plafond majoré et ses arbitrages
Un indépendant dispose d’un plafond de déduction PER nettement supérieur à celui d’un salarié. Encore faut-il arbitrer entre déduction fiscale, trésorerie et droits sociaux.
